如何讓被動收入源源不絕?
2026.09.14
退休理財
4%法則
不蝕本
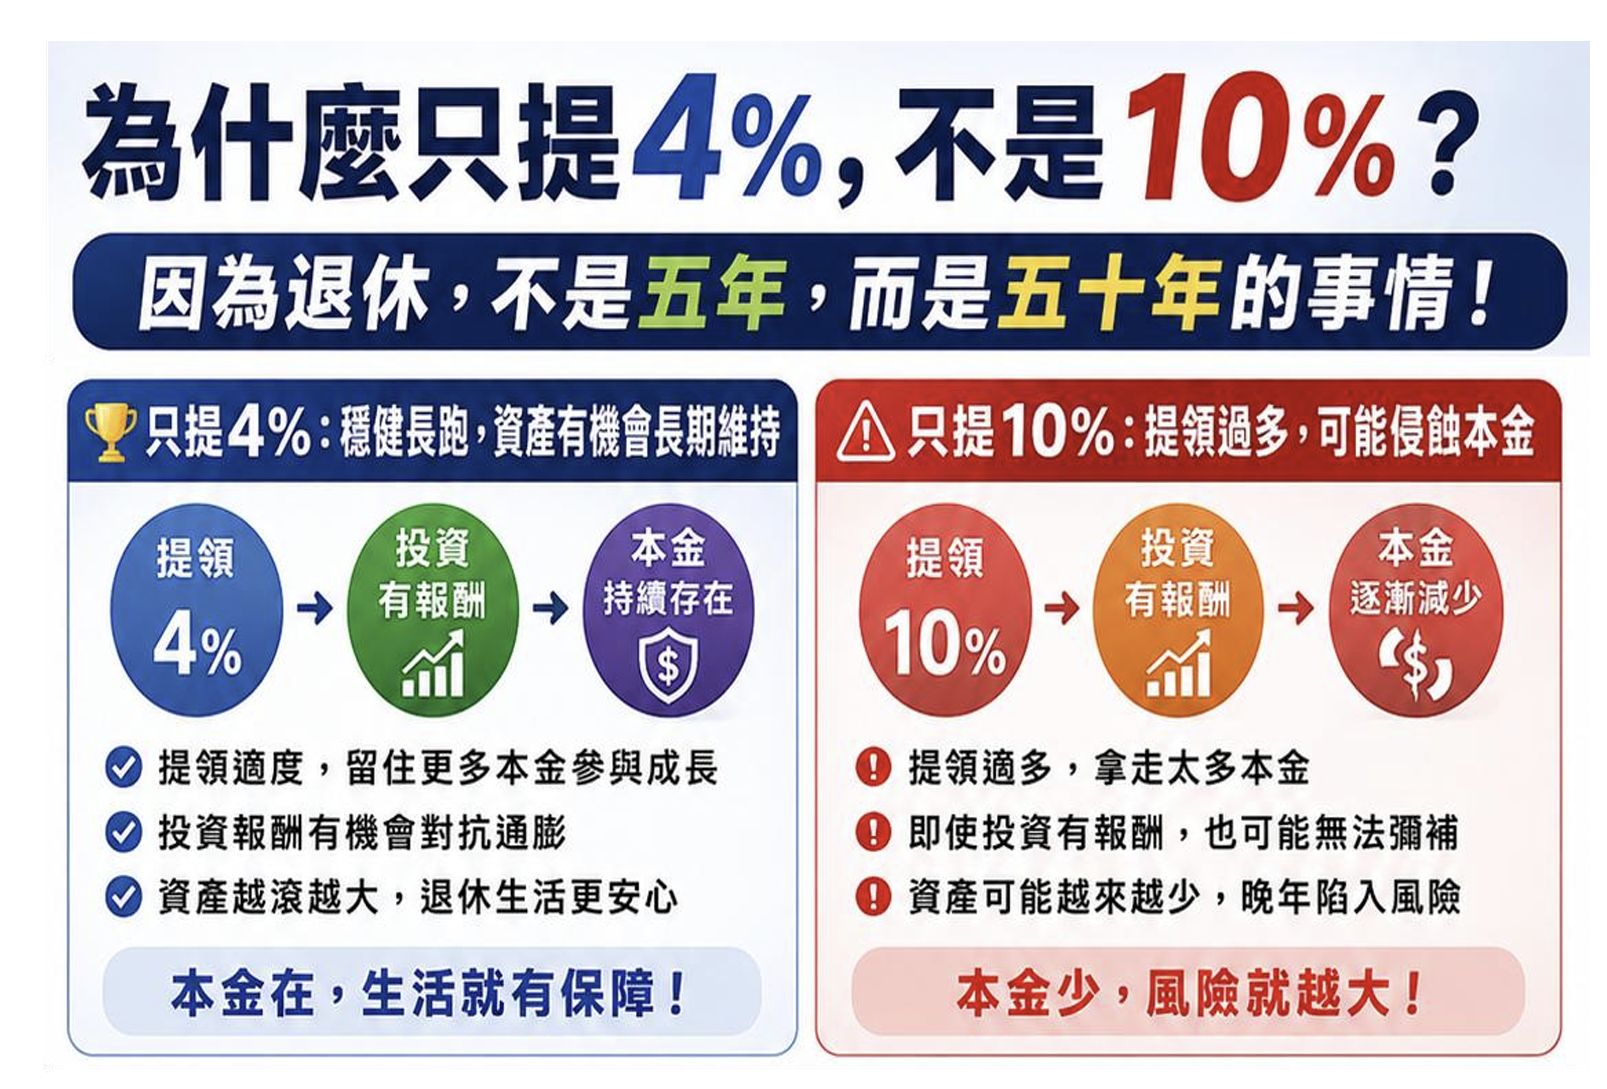
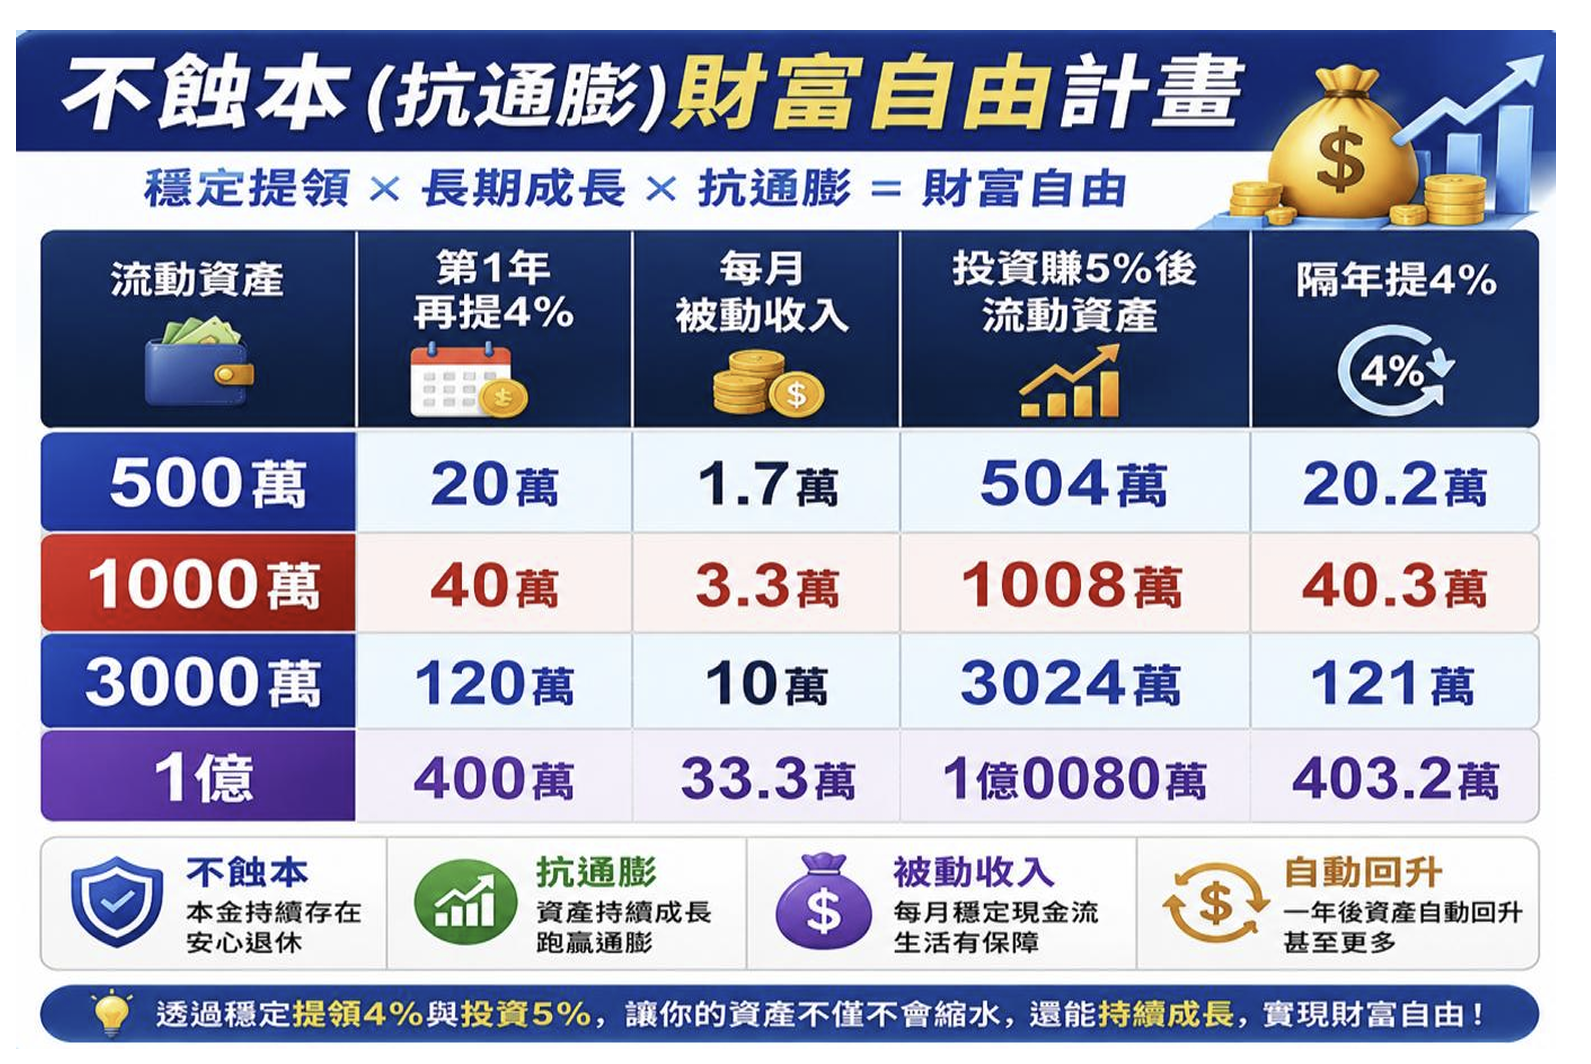
為什麼只提4%,而不是10%?原因很簡單,因為退休,不是五年的事情,而是五十年的事情,如果每年提領過多,即使投資有報酬,也可能逐漸侵蝕本金,相反地,適度控制提領率,搭配長期投資,更有機會讓資產兼顧生活需求與長期成長。 當然,4%並非適用所有人,它是一種規劃上的參考值,仍需依個人的年齡、健康狀況、投資配置、稅務與風險承受能力調整。 總結而論,真正的財富自由,不只是有錢,而是不用擔心錢會花完,無論科技如何進步、壽命如何延長,都能擁有持續的現金流、安心的生活品質,以及面對未來的從容,這才是退休理財真正該關注的議題。 當然,任何投資都存在風險,5%的年化報酬只是長期規劃的假設情境,實際績效可能高於或低於此水準。因此,每個人仍應依照自己的風險承受能力、資產配置與退休需求,建立適合自己的退休計畫。本文From《投資家日報》2026年6/30現在訂購,不但可加入日報專屬Line群更可免費回看五天日報
...