過去市場在看航空公司時,有一個非常直覺的邏輯:載越多人 → 賺越多;因此,投資人習慣用「載客數」、「航班數」、「載客率」來判斷一家航空公司的好壞。
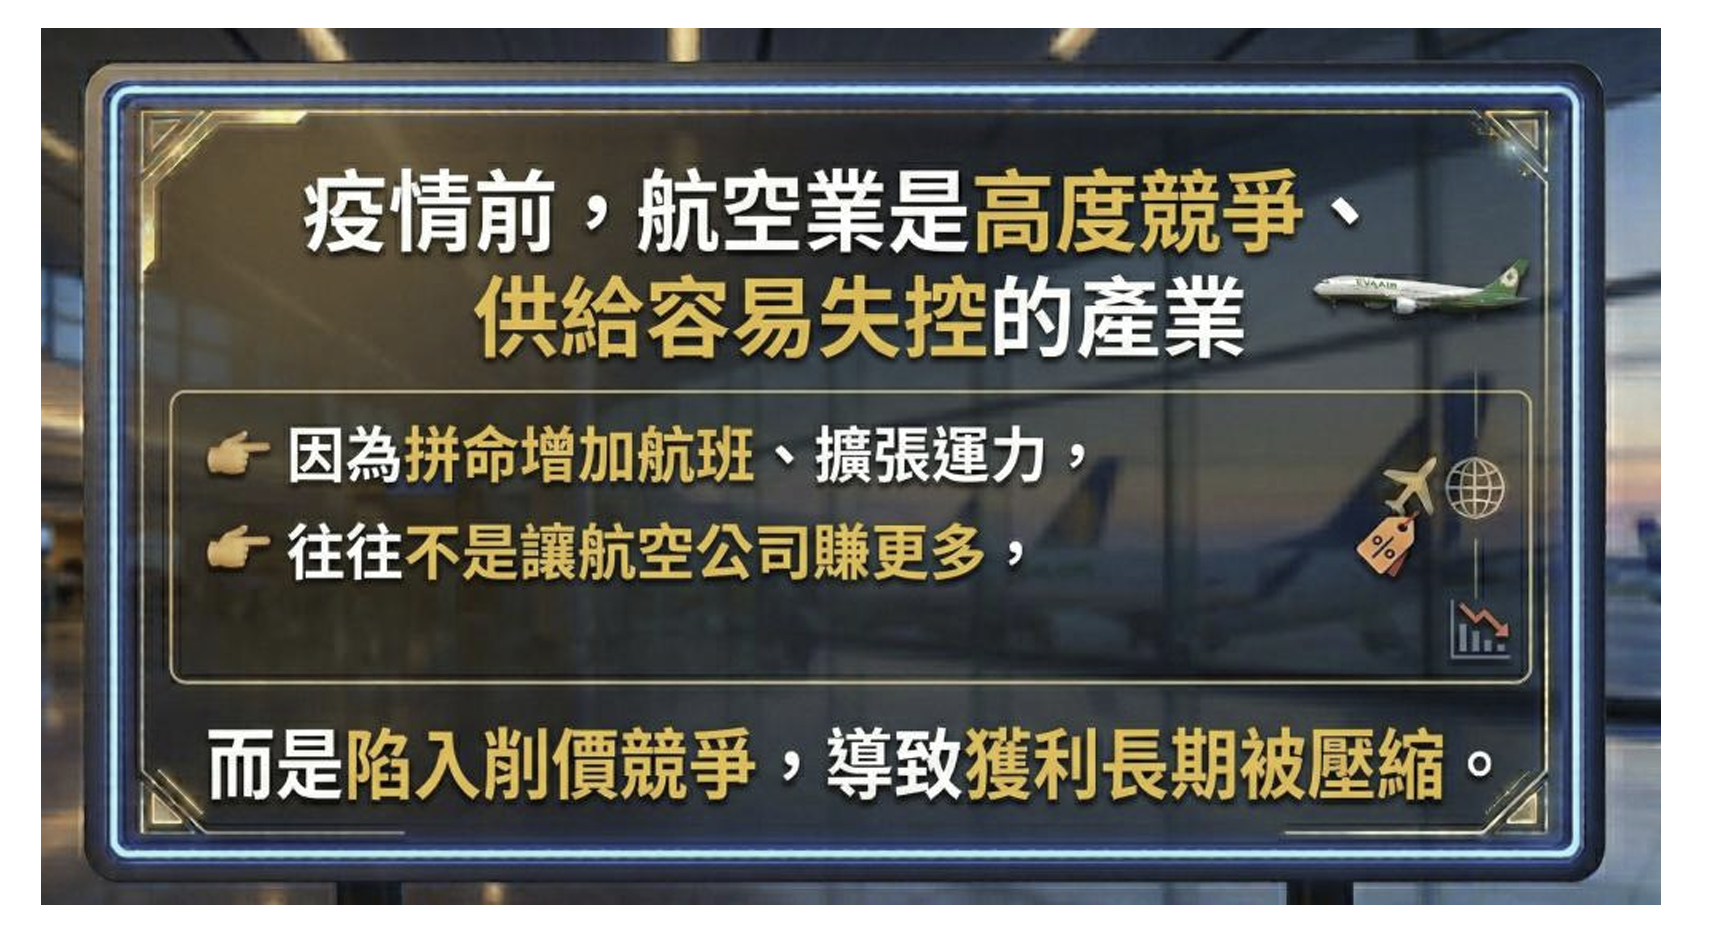
這樣的思維,在疫情之前是成立的,因為航空業本質上是一個高度競爭、供給容易失控的產業,當大家都拼命增加航班、擴張運力時,最終的結果往往不是賺更多,而是陷入削價競爭,導致獲利長期被壓縮。
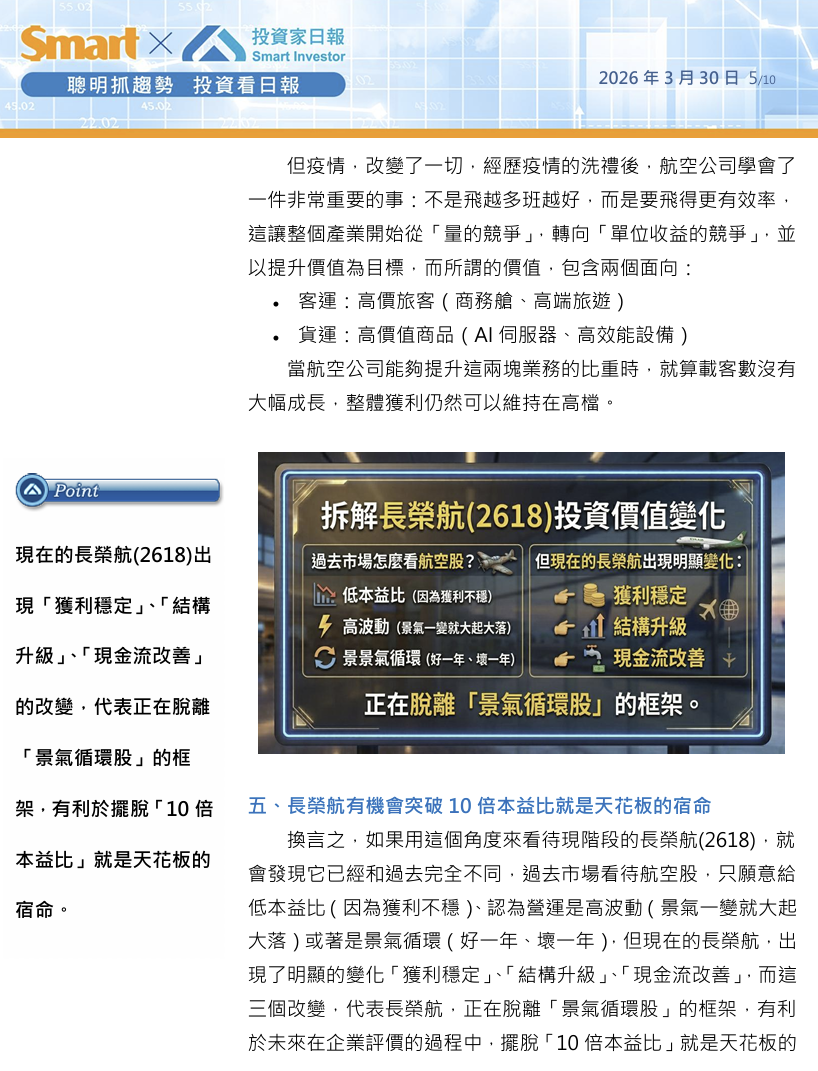
但疫情,改變了一切,經歷疫情的洗禮後,航空公司學會了一件非常重要的事:不是飛越多班越好,而是要飛得更有效率,這讓整個產業開始從「量的競爭」,轉向「單位收益的競爭」,並以提升價值為目標,而所謂的價值,包含兩個面向:
- 客運:高價旅客(商務艙、高端旅遊)
- 貨運:高價值商品(AI伺服器、高效能設備)
當航空公司能夠提升這兩塊業務的比重時,就算載客數沒有大幅成長,整體獲利仍然可以維持在高檔。
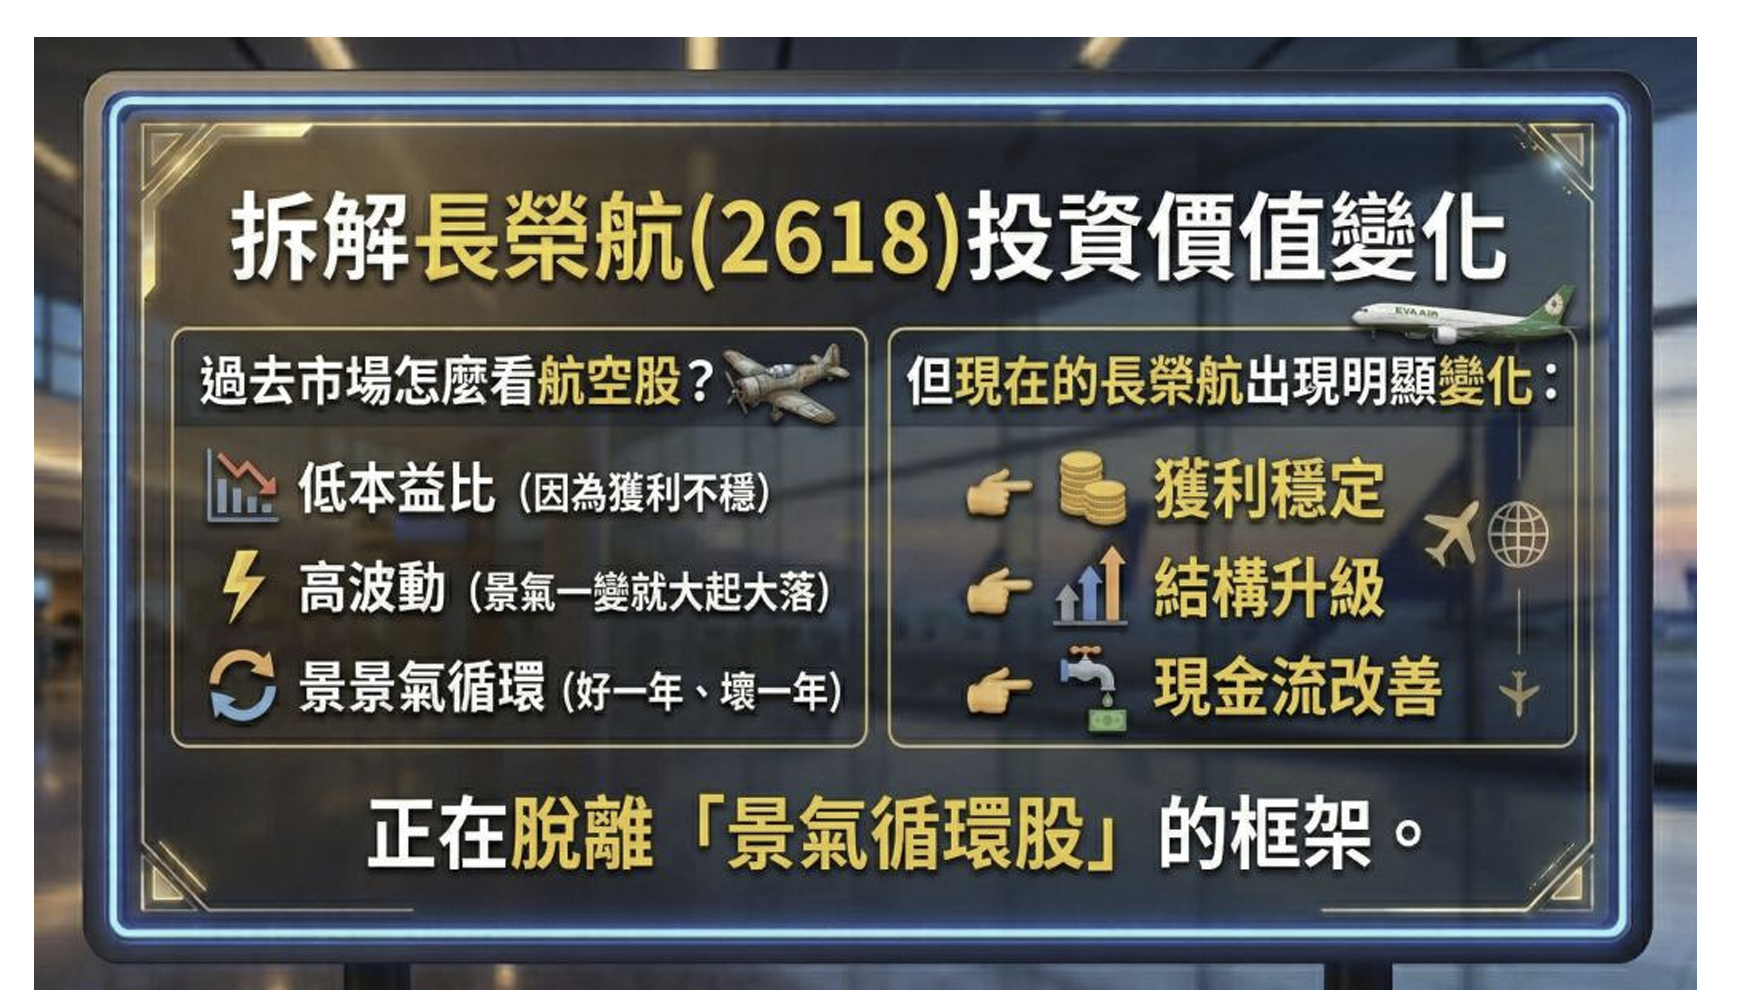
換言之,如果用這個角度來看待現階段的長榮航(2618),就會發現它已經和過去完全不同,過去市場看待航空股,只願意給低本益比(因為獲利不穩)、認為營運是高波動(景氣一變就大起大落)或著是景氣循環(好一年、壞一年),但現在的長榮航,出現了明顯的變化「獲利穩定」、「結構升級」、「現金流改善」,而這三個改變,代表長榮航,正在脫離「景氣循環股」的框架,有利於未來在企業評價的過程中,擺脫「10倍本益比」就是天花板的宿命。
本文From《投資家日報》2026年3/30
當天長榮航(2618)收盤在34.65元
2個多月後漲至45.65元,最高漲幅達31%
【日報預覽圖】:
@訂購日報,請加入官方LINE@帳號,
輸入ID:@240htotc,或用手機點選此連結 https://lin.ee/pShm4Hz

財報魔法師
孫慶龍
-
演講或合作事宜
daniel@sie.com.tw -
飆股基因Line
@smartapp -
投資家日報Line
@240htotc