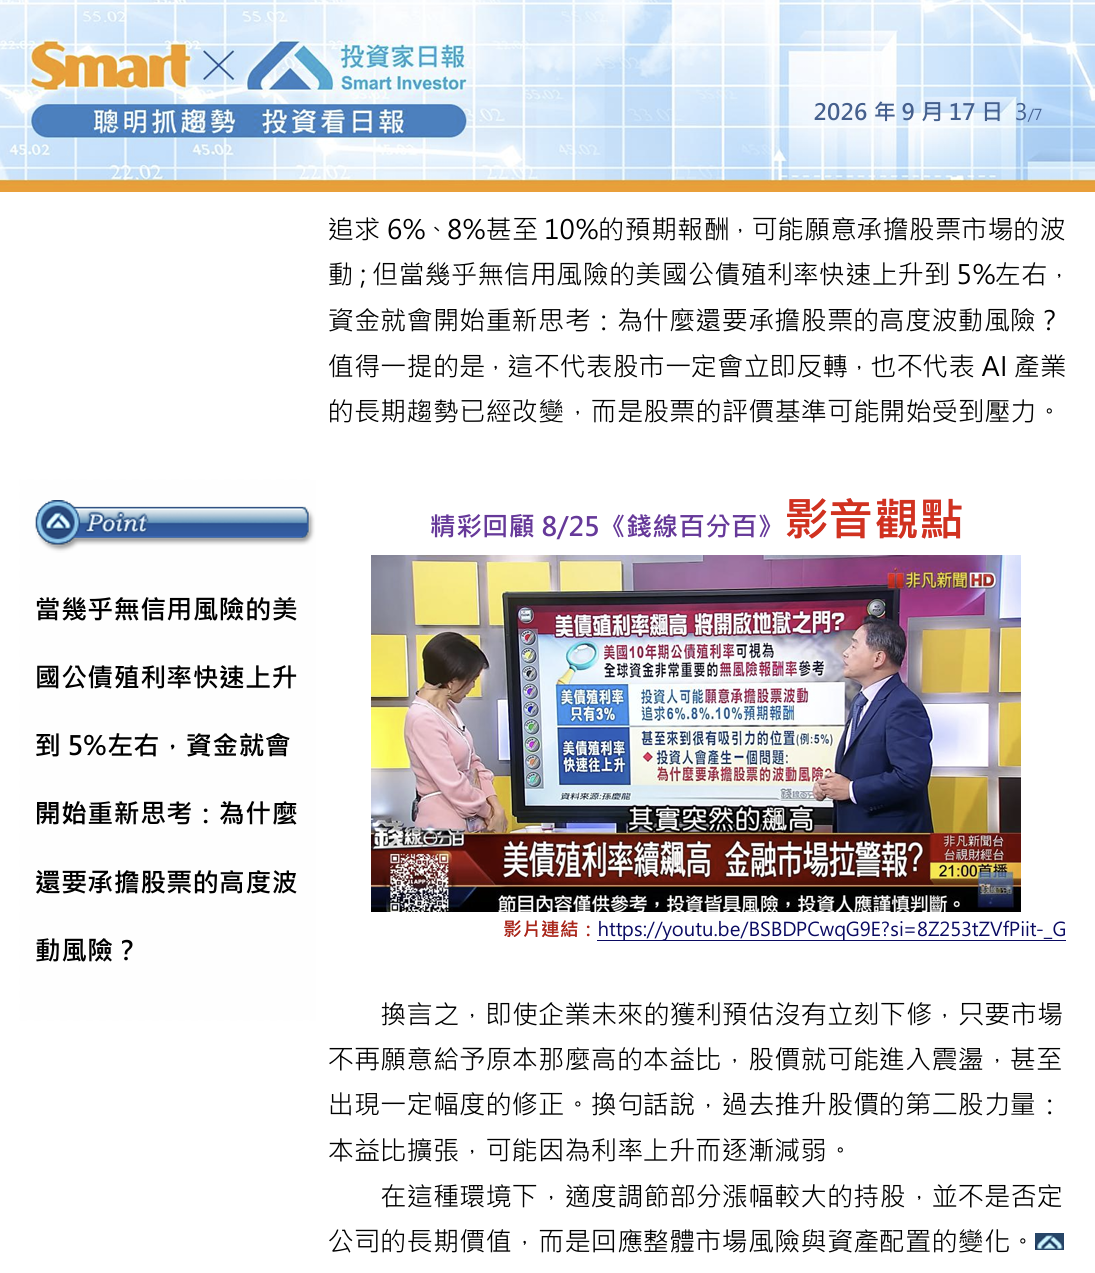
談到市場評價可能出現的變化,就不得不提到近期美國10年期公債殖利率一度攀升至5.02%,不僅突破2023年的高點,更創下2007年以來的新高。
美國10年期公債殖利率,可以被視為全球資金非常重要的「無風險報酬率」參考。當美債殖利率只有3%時,投資人為了追求6%、8%甚至10%的預期報酬,可能願意承擔股票市場的波動;但當幾乎無信用風險的美國公債殖利率快速上升到5%左右,資金就會開始重新思考:為什麼還要承擔股票的高度波動風險?
值得一提的是,這不代表股市一定會立即反轉,也不代表AI產業的長期趨勢已經改變,而是股票的評價基準可能開始受到壓力。
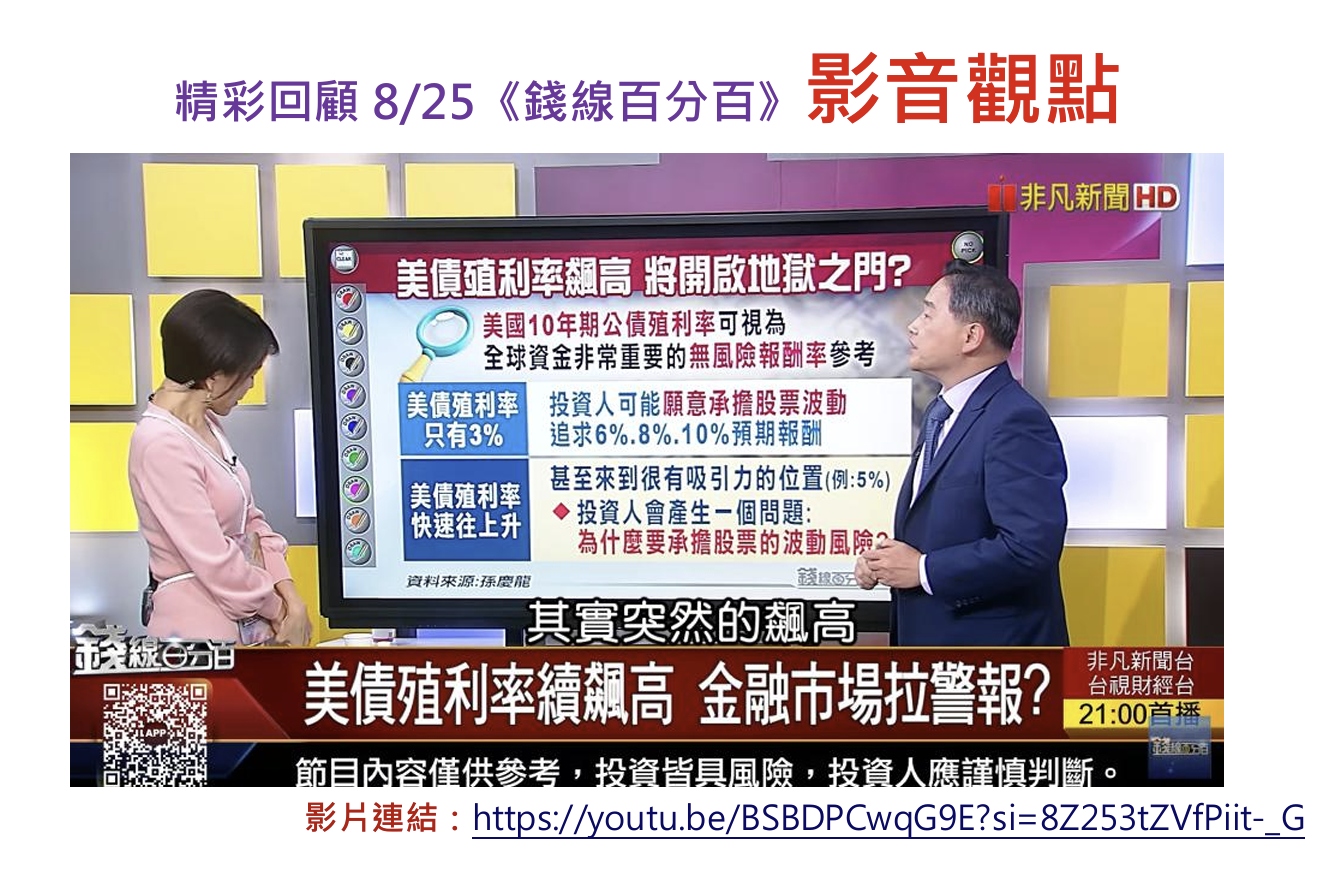
換言之,即使企業未來的獲利預估沒有立刻下修,只要市場不再願意給予原本那麼高的本益比,股價就可能進入震盪,甚至出現一定幅度的修正。換句話說,過去推升股價的第二股力量:本益比擴張,可能因為利率上升而逐漸減弱。
在這種環境下,適度調節部分漲幅較大的持股,並不是否定公司的長期價值,而是回應整體市場風險與資產配置的變化。
本文From《投資家日報》2026年9/17
現在訂購,不但可加入日報專屬Line群
更可免費回看五天日報
【日報預覽圖】:
@訂購日報,請加入官方LINE@帳號,
輸入ID:@240htotc,或用手機點選此連結 https://lin.ee/pShm4Hz

財報魔法師
孫慶龍
-
演講或合作事宜
daniel@sie.com.tw -
飆股基因Line
@smartapp -
投資家日報Line
@240htotc