長榮航(2618)的獲利結構,已經出現質變,可從以下來思考
拆解2025年營收結構:答案藏在「價」與「量」
(1)客運:量成長有限,但價格支撐獲利
2025年客運表現如下:
- 客運營收:1,403.44億元(年減3.2%)
- 載客數:1,333萬人次(年增1%)
- 承載率:77.8%
這組數字非常關鍵,因為它透露一個現象:「量」沒有明顯爆發,但獲利仍在高檔,也就是說:乘客數只成長1%,營收卻僅小幅下滑,代表票價結構不僅仍維持高檔,更重要的是,長榮航的管理階層,透過「綿密航網布局」與「靈活運能配置」,不再像過去盲目擴張航班,而是飛對的航線、放對的運力、在對的時間點供給,這正是「效率型經營」的典型特徵。
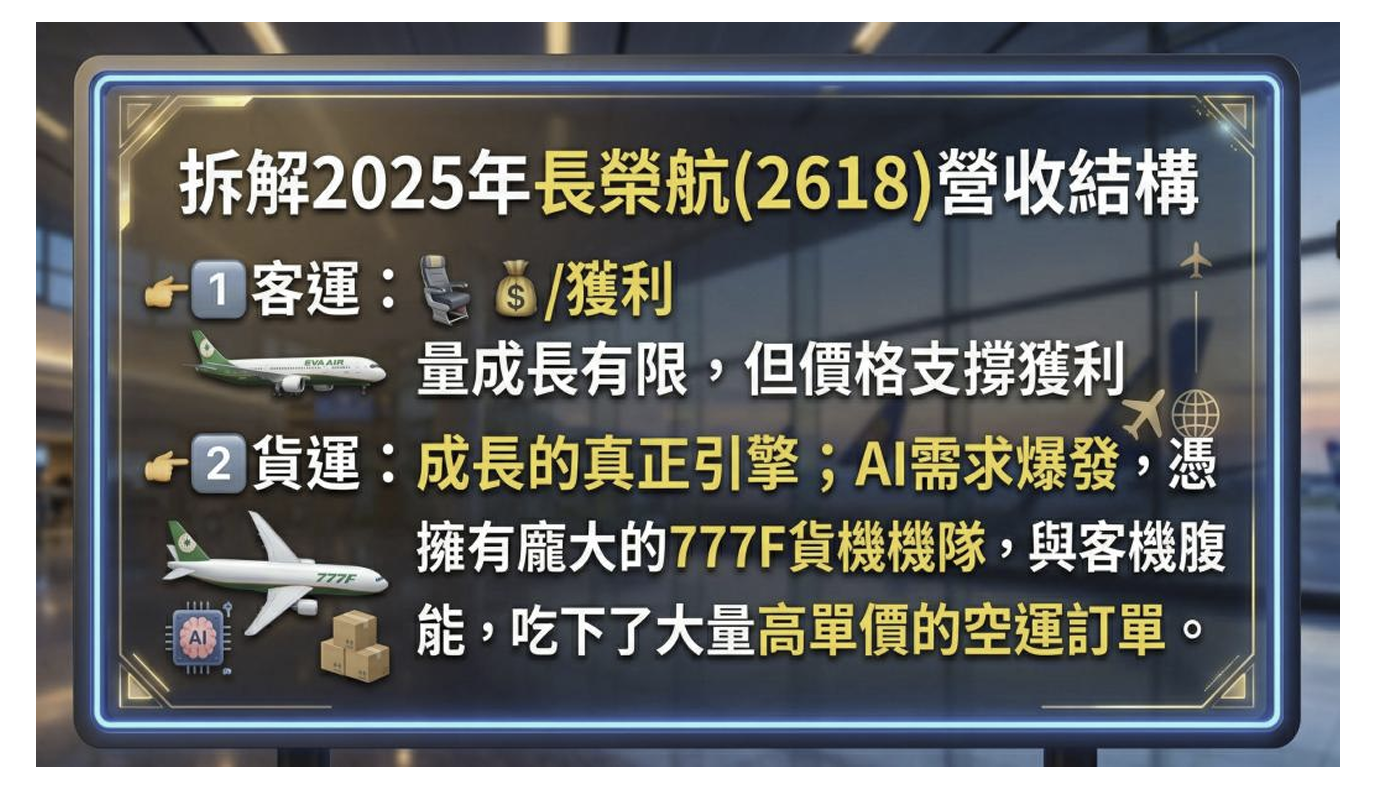
(2)貨運:成長的真正引擎
2025年貨運數據如下:
- 貨運營收:547.59億元(年增5.0%)
- 載貨量:84萬噸(年增7%)
- 承載率:71.5%
這出現一個非常重要的訊號:貨運「量價齊升」,即便面對2025年美國取消小額包裹免稅,長榮航仍然能維持成長,原因來自兩個關鍵動能:
(1)提前拉貨效應:關稅政策的不確定性,讓企業提前出貨
(2)AI需求爆發
AI伺服器、高效能運算設備、高價值電子產品這些都需要「高時效、高可靠性」的運輸,此時,航空貨運成為最直接受惠者,此外,相較於競爭對手,長榮航憑藉擁有龐大的777F貨機機隊,與客機腹艙運能,吃下了大量高單價的空運訂單。
本文From《投資家日報》2026年3/30
當天長榮航(2618)收盤在34.65元
2個多月後漲至45.65元,最高漲幅達31%
【日報預覽圖】:

財報魔法師
孫慶龍
-
演講或合作事宜
daniel@sie.com.tw -
飆股基因Line
@smartapp -
投資家日報Line
@240htotc