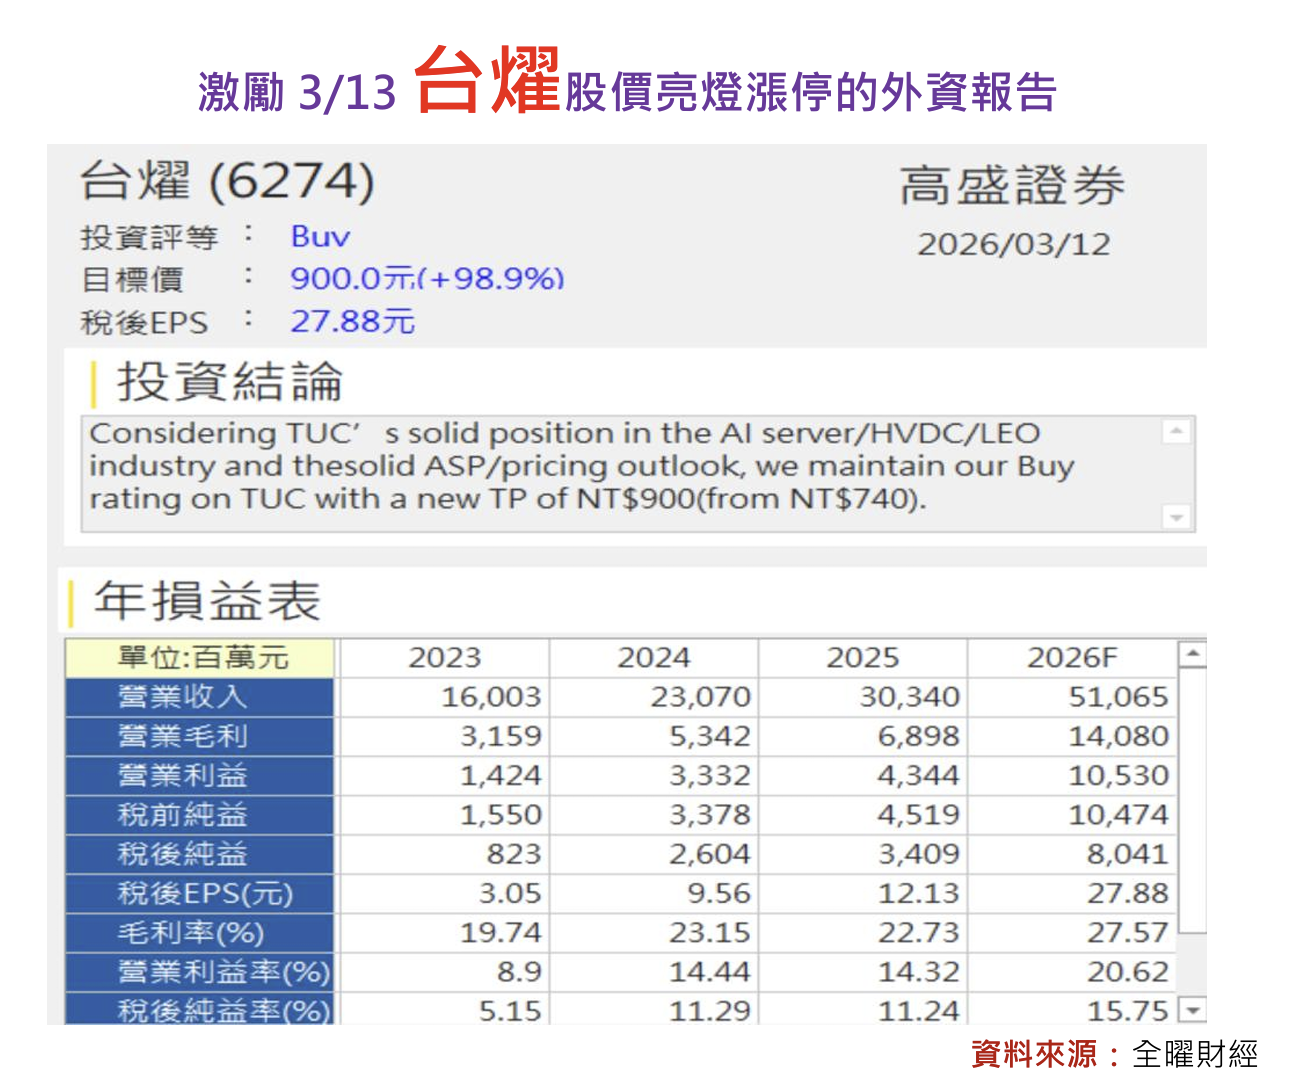
台燿(6274)未來的獲利能夠翻倍嗎?根據最近許多法人的報告顯示,確實有機會,其中激勵3/13台燿(6274)股價亮燈漲停的美系外資高盛觀點,不僅樂觀預估2026年EPS將跳增到27.88元,目標價更直接大幅上調到900元。
根據一篇2026年3/13來自《工商時報》標題為【《電零組》台燿受惠AI需求 外資喊高目標價激勵漲停】的新聞,報導如下:
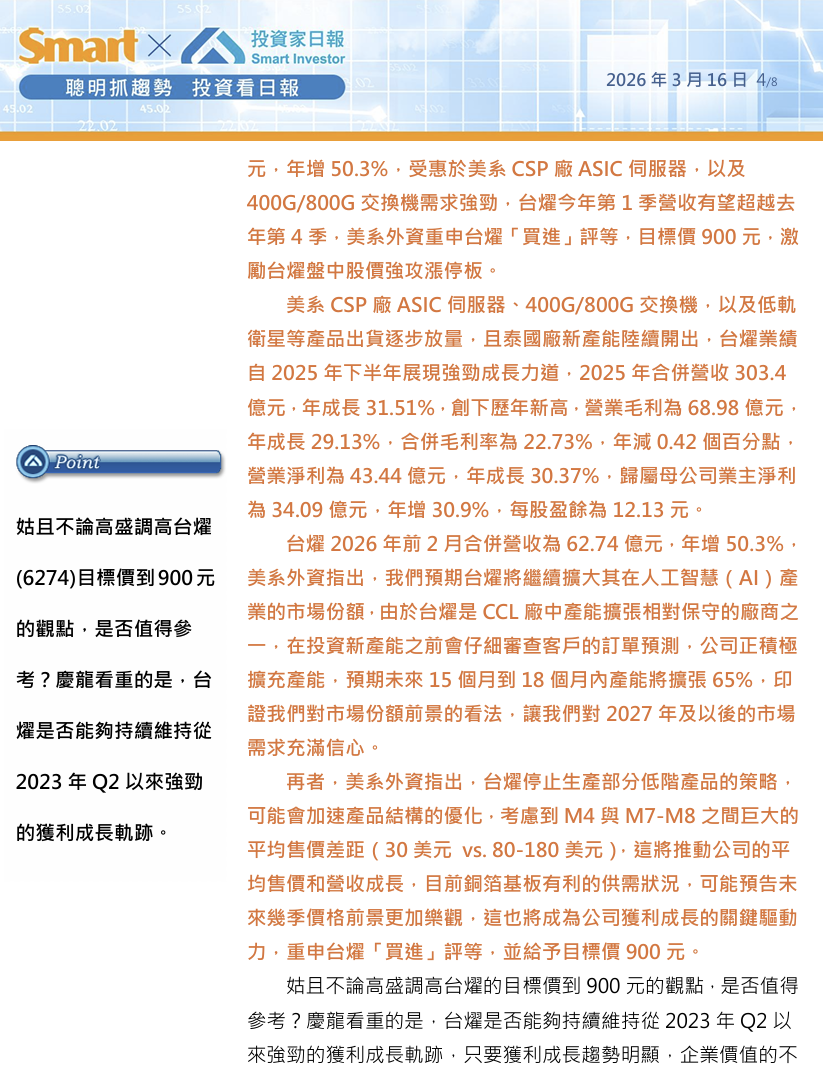
銅箔基板廠台燿(6274)2026年前2月合併營收為62.74億元,年增50.3%,受惠於美系CSP廠ASIC伺服器,以及400G/800G交換機需求強勁,台燿今年第1季營收有望超越去年第4季,美系外資重申台燿「買進」評等,目標價900元,激勵台燿盤中股價強攻漲停板。
美系CSP廠ASIC伺服器、400G/800G交換機,以及低軌衛星等產品出貨逐步放量,且泰國廠新產能陸續開出,台燿業績自2025年下半年展現強勁成長力道,2025年合併營收303.4億元,年成長31.51%,創下歷年新高,營業毛利為68.98億元,年成長29.13%,合併毛利率為22.73%,年減0.42個百分點,營業淨利為43.44億元,年成長30.37%,歸屬母公司業主淨利為34.09億元,年增30.9%,每股盈餘為12.13元。
台燿2026年前2月合併營收為62.74億元,年增50.3%,美系外資指出,我們預期台燿將繼續擴大其在人工智慧(AI)產業的市場份額,由於台燿是CCL廠中產能擴張相對保守的廠商之一,在投資新產能之前會仔細審查客戶的訂單預測,公司正積極擴充產能,預期未來15個月到18個月內產能將擴張65%,印證我們對市場份額前景的看法,讓我們對2027年及以後的市場需求充滿信心。
再者,美系外資指出,台燿停止生產部分低階產品的策略,可能會加速產品結構的優化,考慮到M4與M7-M8之間巨大的平均售價差距(30美元 vs. 80-180美元),這將推動公司的平均售價和營收成長,目前銅箔基板有利的供需狀況,可能預告未來幾季價格前景更加樂觀,這也將成為公司獲利成長的關鍵驅動力,重申台燿「買進」評等,並給予目標價900元。
姑且不論高盛調高台燿的目標價到900元的觀點,是否值得參考?慶龍看重的是,台燿是否能夠持續維持從2023年Q2以來強勁的獲利成長軌跡,只要獲利成長趨勢明顯,企業價值的不斷提升,就只是水到渠成的發展。
本文From《投資家日報》2026年3/16
當天台燿(2618)收盤在503元
至今最高漲至1920元,最高漲幅達281%
【日報預覽圖】:
@訂購日報,請加入官方LINE@帳號,
輸入ID:@240htotc,或用手機點選此連結 https://lin.ee/pShm4Hz

財報魔法師
孫慶龍
-
演講或合作事宜
daniel@sie.com.tw -
飆股基因Line
@smartapp -
投資家日報Line
@240htotc