美系外資高盛近期也在報告中指出,台燿正逐步停止生產部分低階銅箔基板產品,並將產能轉向更高階材料。這樣的策略調整,可能會進一步加速公司的產品結構優化,並帶動平均售價(ASP)與營收成長。
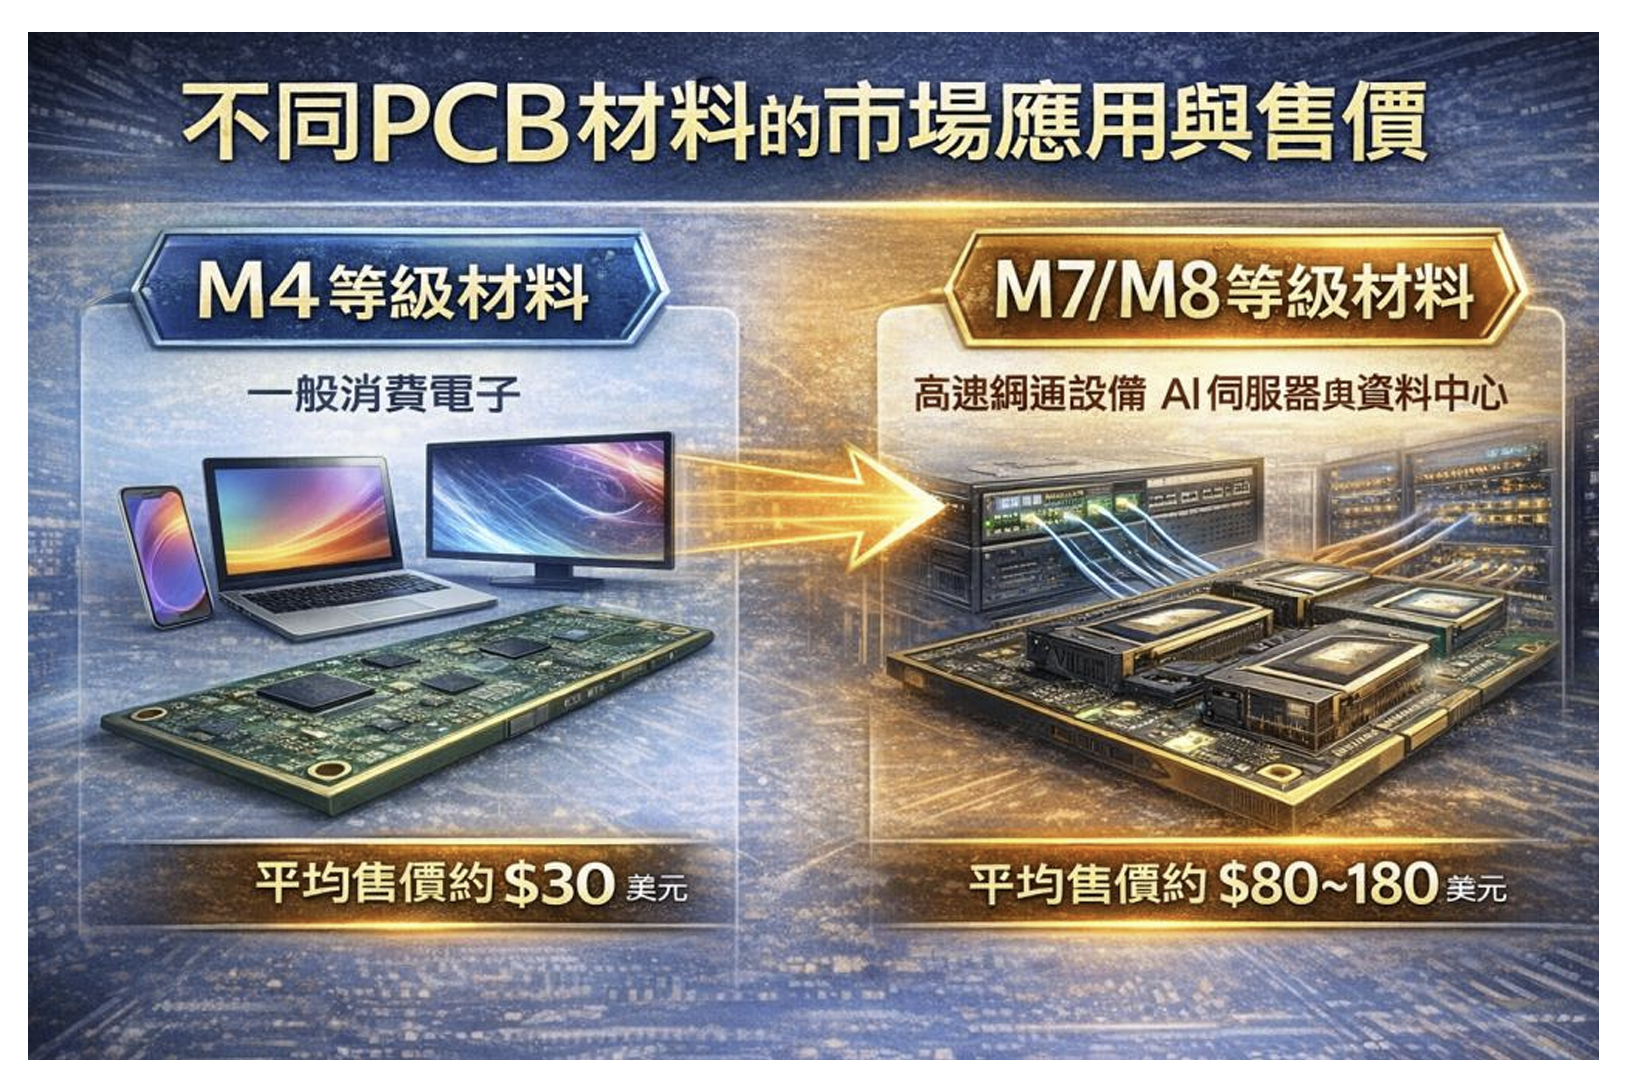
之所以會出現這樣的效果,關鍵在於不同材料等級之間存在相當大的價格差距。以市場常見的材料分類為例,M4等級材料多應用於一般電子產品,其平均售價大約在30美元左右;但若升級至M7或M8等級材料,這類產品主要用於高速網通設備、AI伺服器與資料中心,其平均售價通常落在80至180美元之間。換句話說,高階材料的價格可能是低階材料的三倍甚至五倍以上。
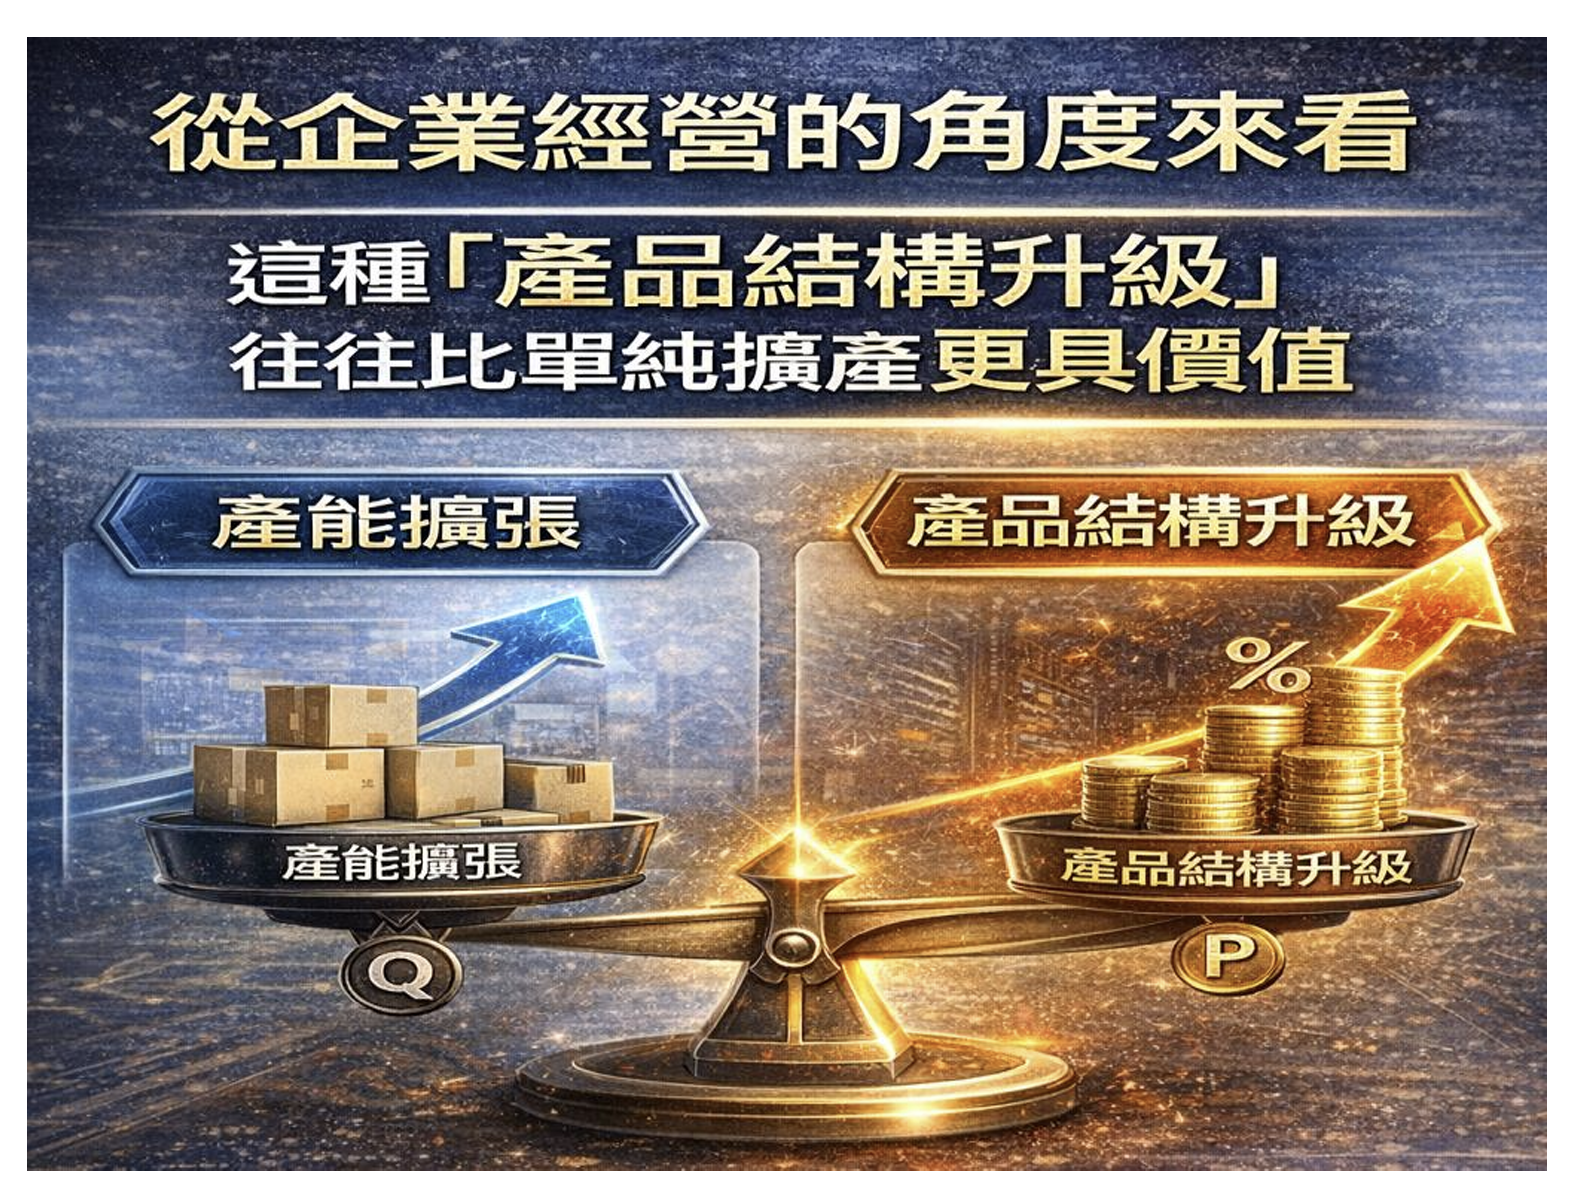
因此,一旦台燿(6274)逐步退出低階產品市場,並將產能集中於M7與M8等級材料,不僅技術門檻提高,也能顯著拉升整體產品組合的平均售價。從企業經營的角度來看,這種「產品結構升級」往往比單純擴產更具價值,因為營收成長將不再只是來自出貨量Q的增加,而是來自產品價格P的提升。
除了產品結構升級之外,目前銅箔基板市場的供需狀況也對產業形成一定程度的支撐。隨著AI伺服器、高速交換器與資料中心設備需求持續增加,高階低損耗材料的需求正快速上升。然而,由於相關材料技術門檻較高,全球能夠穩定供應高速材料的廠商並不多,因此市場供給的擴張速度相對有限。
在供給相對受限、需求持續成長的情況下,高盛認為目前銅箔基板產業的供需結構正逐漸轉向有利於供應商的一方。這也意味著未來幾個季度,相關材料的價格前景可能會更加樂觀。
從更長期的角度來看,AI算力革命其實不只是晶片與伺服器的競賽,同時也是一場材料技術的升級競賽。當運算速度與資料傳輸需求持續提升時,整個電子系統對材料性能的要求也會同步提高。因此,在AI資料中心時代,真正受惠的產業不僅是GPU與伺服器廠商,也包括那些在高速材料領域具備技術優勢的供應鏈企業。
從台燿(6274)目前的產品結構與策略調整來看,顯然已經提前布局這場材料升級趨勢。隨著低階產品逐步退出、高階材料占比持續提高,再加上銅箔基板市場供需狀況健康,未來公司的平均售價與營收成長空間,將有機會進一步再提升。
本文From《投資家日報》2026年3/18
當天台燿(2618)收盤在531元
至今最高漲至1920元,最高漲幅達261%
【日報預覽圖】:
@訂購日報,請加入官方LINE@帳號,
輸入ID:@240htotc,或用手機點選此連結 https://lin.ee/pShm4Hz

財報魔法師
孫慶龍
-
演講或合作事宜
daniel@sie.com.tw -
飆股基因Line
@smartapp -
投資家日報Line
@240htotc